RATGEBER · KOSTEN & STEUERN
Reisekosten bei Montage 2026: Übernachtung und Verpflegungsmehraufwand
Wer auf Montage geht, hat Kosten, die zu Hause nicht anfallen: die Unterkunft am Einsatzort und mehr Geld für Essen unterwegs. Das Steuerrecht nennt das Reisekosten bei einer beruflichen Auswärtstätigkeit. Dieser Ratgeber erklärt die Regeln für 2026 so, dass Arbeitgeber und Monteure wissen, was sie absetzen oder steuerfrei erstatten können – und welche Unterlagen dafür sinnvoll sind.

Was zählt steuerlich als Auswärtstätigkeit?
Eine berufliche Auswärtstätigkeit liegt vor, wenn jemand außerhalb seiner Wohnung und außerhalb seiner ersten Tätigkeitsstätte arbeitet. Für Monteure ist das der typische Fall: Die Firma sitzt in einer Stadt, gearbeitet wird auf einer Baustelle, in einer Industrieanlage oder beim Kunden in einer anderen Region. Wer dafür auswärts übernachtet, hat Reisekosten im steuerlichen Sinn.
Zu den Reisekosten gehören vor allem vier Gruppen: Fahrtkosten, Übernachtungskosten, Verpflegungsmehraufwand und Reisenebenkosten. Dieser Ratgeber konzentriert sich auf die beiden Positionen, die bei längeren Einsätzen am stärksten ins Gewicht fallen: die Unterkunft und die Verpflegung.
Wichtig ist die Abgrenzung zur doppelten Haushaltsführung. Sie liegt vor, wenn jemand außerhalb des Ortes seiner ersten Tätigkeitsstätte einen eigenen Hausstand unterhält und zusätzlich am Ort der ersten Tätigkeitsstätte wohnt. Bei Monteuren, die von Einsatz zu Einsatz wechseln, ist meist die Auswärtstätigkeit der passende Rahmen – im Einzelfall entscheidet aber der Arbeitsvertrag und die Zuordnung durch den Arbeitgeber.
Übernachtungskosten: tatsächliche Kosten oder 20-Euro-Pauschale
Übernachtungskosten sind nach § 9 EStG die tatsächlichen Aufwendungen für die persönliche Inanspruchnahme einer Unterkunft zur Übernachtung. Ob Hotel, Pension oder Monteurwohnung, spielt dafür keine Rolle. Entscheidend ist, dass die Übernachtung beruflich veranlasst ist und die Kosten belegt werden können.
Für Monteure: Werbungskosten in der Steuererklärung
Zahlt ein Arbeitnehmer seine Unterkunft selbst und erhält keine Erstattung, kann er die tatsächlichen Übernachtungskosten als Werbungskosten ansetzen. Eine Pauschale gibt es dafür nicht: Für den Werbungskostenabzug zählen nur die tatsächlich angefallenen und nachgewiesenen Kosten. Erstattet der Arbeitgeber einen Teil, kann nur der nicht erstattete Rest geltend gemacht werden.
Für Arbeitgeber: steuerfreie Erstattung
Arbeitgeber außerhalb des öffentlichen Dienstes können Reisekosten nach § 3 Nr. 16 EStG steuerfrei erstatten, soweit sie die als Werbungskosten abziehbaren Beträge nicht übersteigen. Für Übernachtungen gibt es zwei Wege: die Erstattung der tatsächlichen Kosten gegen Beleg oder eine Pauschale ohne Einzelnachweis.
Nach R 9.7 Abs. 3 der Lohnsteuer-Richtlinien darf der Arbeitgeber für jede Übernachtung im Inland ohne Einzelnachweis 20 € steuerfrei erstatten. Diese Pauschale ist ausgeschlossen, wenn der Arbeitgeber – oder aufgrund des Dienstverhältnisses ein Dritter – die Unterkunft unentgeltlich oder teilweise unentgeltlich zur Verfügung stellt. Auch bei Übernachtung im Fahrzeug ist die Pauschale nicht zulässig.
Verpflegungsmehraufwand 2026: die Inlandspauschalen
Verpflegungskosten können nicht in tatsächlicher Höhe abgesetzt werden. Stattdessen gelten feste Pauschalen nach § 9 Abs. 4a EStG, die sich nach der Abwesenheitsdauer von Wohnung und erster Tätigkeitsstätte richten. Für 2026 sind die Inlandsbeträge gegenüber dem Vorjahr unverändert; das BMF-Schreiben vom 5. Dezember 2025 hat nur die Auslandspauschalen neu bekannt gemacht.
Der Arbeitgeber kann diese Pauschalen steuerfrei zahlen. Zahlt er nichts oder weniger, kann der Arbeitnehmer die Pauschalen beziehungsweise die Differenz als Werbungskosten ansetzen.
| Situation | Betrag | Rechtsgrundlage |
|---|---|---|
| Eintägige Abwesenheit von mehr als 8 Stunden ohne Übernachtung | 14 € | § 9 Abs. 4a EStG |
| An- und Abreisetag bei mehrtägiger Auswärtstätigkeit mit Übernachtung | je 14 € | § 9 Abs. 4a EStG |
| Kalendertag mit 24 Stunden Abwesenheit | 28 € | § 9 Abs. 4a EStG |
| Kürzung bei gestelltem Frühstück | 20 % der 24-Stunden-Pauschale | § 9 Abs. 4a EStG |
| Kürzung bei gestelltem Mittag- oder Abendessen | je 40 % der 24-Stunden-Pauschale | § 9 Abs. 4a EStG |
| Übernachtung im Inland, Arbeitgebererstattung ohne Einzelnachweis | 20 € pro Nacht | R 9.7 Abs. 3 LStR |
| Übernachtung, Werbungskostenabzug des Arbeitnehmers | tatsächliche Kosten | § 9 Abs. 1 Nr. 5a EStG |
| Unterkunft nach 48 Monaten an derselben Tätigkeitsstätte | höchstens 1.000 € im Monat | § 9 Abs. 1 Nr. 5a EStG |
| Unterkunft bei doppelter Haushaltsführung im Inland | höchstens 1.000 € im Monat | § 9 Abs. 1 Nr. 5 EStG |
Mahlzeitenkürzung: wann die Pauschale sinkt
Stellt der Arbeitgeber – oder auf seine Veranlassung ein Dritter – Mahlzeiten zur Verfügung, werden die Verpflegungspauschalen gekürzt. Für ein Frühstück sinkt die Pauschale um 20 Prozent, für ein Mittag- oder Abendessen um jeweils 40 Prozent. Bezugsgröße ist jeweils die Pauschale für einen vollen Kalendertag, also 28 €.
In Zahlen bedeutet das: Ein gestelltes Frühstück kürzt um 5,60 €, ein gestelltes Mittag- oder Abendessen um jeweils 11,20 €. An einem Anreisetag mit 14 € Pauschale und gestelltem Abendessen bleiben also 2,80 €. Die Pauschale kann durch Kürzungen nicht unter null fallen.
Für die Praxis heißt das: Ist in einer Hotelbuchung der Firma das Frühstück enthalten, sinkt die Verpflegungspauschale für den Folgetag. Wer dagegen in einer Wohnung übernachtet und sich selbst versorgt, erhält die Pauschale ungekürzt, solange keine Mahlzeiten vom Arbeitgeber gestellt werden.
Die 3-Monats-Frist bei langen Einsätzen
Viele Montageeinsätze dauern Wochen oder Monate. Hier greift eine Grenze, die oft übersehen wird: Der Abzug der Verpflegungspauschalen ist auf die ersten drei Monate einer längerfristigen beruflichen Tätigkeit an derselben Tätigkeitsstätte beschränkt. Ab dem vierten Monat gibt es für diesen Einsatzort keine Verpflegungspauschalen mehr – die Übernachtungskosten bleiben davon unberührt.
Die Frist beginnt neu, wenn die Tätigkeit an derselben Tätigkeitsstätte für mindestens vier Wochen unterbrochen wird. Der Grund der Unterbrechung spielt dafür keine Rolle; es zählt die Dauer. Wechselt ein Monteur zwischendurch auf eine andere Baustelle und kehrt nach mehr als vier Wochen zurück, startet die Dreimonatsfrist also erneut.
- Monat 1 bis 3 an derselben Tätigkeitsstätte: Verpflegungspauschalen möglich.
- Ab Monat 4: keine Verpflegungspauschalen mehr für diesen Einsatzort.
- Unterbrechung von mindestens vier Wochen: Die Frist beginnt neu.
- Übernachtungskosten: weiterhin in tatsächlicher Höhe, bis zur 48-Monats-Grenze.
Übernachtung nach 48 Monaten und doppelte Haushaltsführung
Bei sehr langen Einsätzen gibt es eine zweite Grenze. Nach Ablauf von 48 Monaten einer längerfristigen beruflichen Tätigkeit an derselben Tätigkeitsstätte, die nicht erste Tätigkeitsstätte ist, können Unterkunftskosten nur noch bis zur Höhe des Betrags für die doppelte Haushaltsführung angesetzt werden. Im Inland sind das höchstens 1.000 € im Monat.
Bei der doppelten Haushaltsführung gilt dieser Höchstbetrag von Anfang an: Als Unterkunftskosten können die tatsächlichen Aufwendungen für die Nutzung der Unterkunft angesetzt werden, höchstens 1.000 € im Monat bei einer Unterkunft im Inland. Die Grenze ist ein Höchstbetrag, keine Pauschale – angesetzt werden nur die tatsächlich gezahlten Kosten.
Für Firmen, die über Jahre an einem Standort arbeiten, lohnt es sich deshalb, die Einsatzdauer pro Tätigkeitsstätte zu dokumentieren. Für die meisten Montageeinsätze von einigen Wochen oder Monaten ist die 48-Monats-Grenze aber nicht relevant.
Warum eine Küche bei Selbstversorgung zählt
Die Verpflegungspauschalen sind feste Beträge. Sie decken die Mehrkosten für Essen unterwegs nur, wenn man sie nicht durch Restaurantbesuche oder Fertigessen deutlich überschreitet. Nach dem dritten Monat am selben Einsatzort fällt die Pauschale ganz weg. Spätestens dann wird die Frage wichtig, wie günstig und gut sich ein Team selbst versorgen kann.
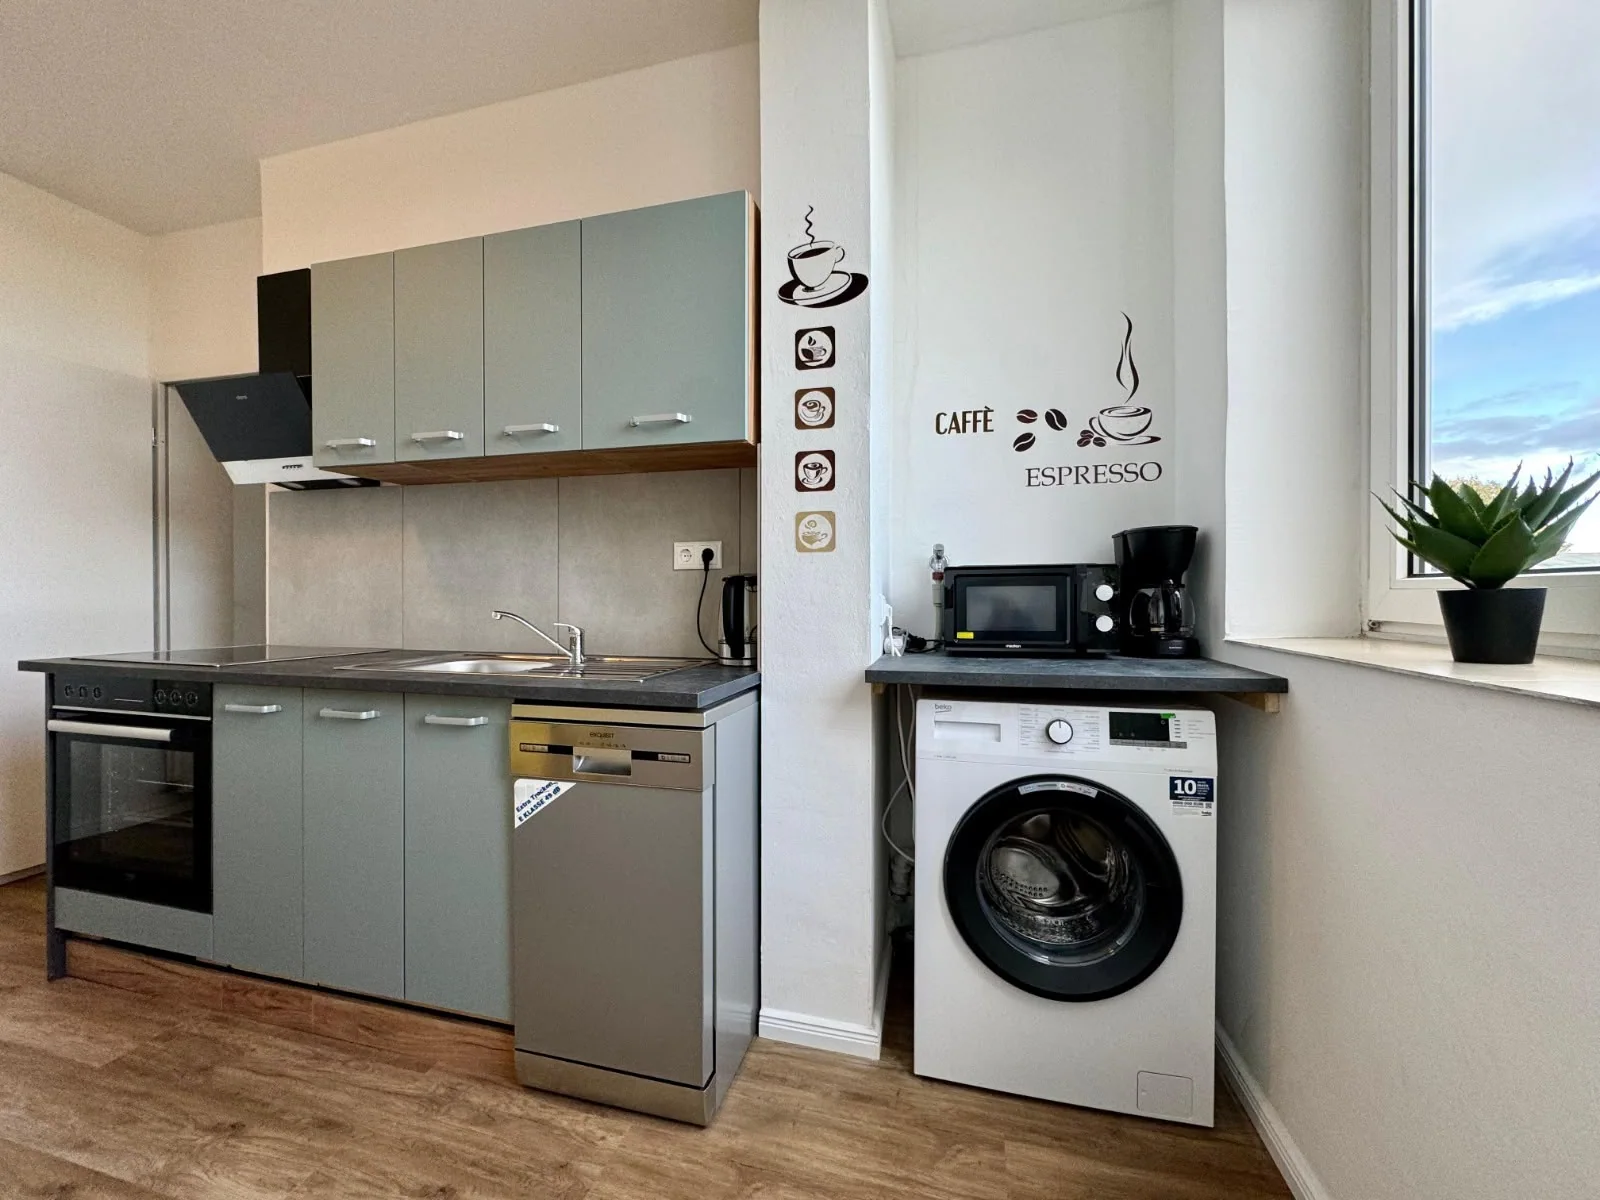
Eine Monteurwohnung mit eigener Küche macht genau das möglich: Einkaufen, gemeinsam kochen, Brote für die Baustelle vorbereiten. Unsere Monteurwohnungen in Neumünster, Kiel und Itzehoe haben voll ausgestattete Küchen, WLAN und Boxspringbetten. Welche Küchengeräte im Einzelnen vorhanden sind und ob es zum Beispiel eine Waschmaschine gibt, sehen Sie auf der jeweiligen Wohnungsseite.
Steuerlich hat die Küche keinen eigenen Effekt: Die Pauschalen bleiben gleich, ob gekocht wird oder nicht. Der Vorteil liegt im Alltag – und darin, dass keine Mahlzeitenkürzung entsteht, weil der Arbeitgeber kein Frühstück über die Unterkunft stellt.

Alle Monteurwohnungen ansehenRatgeber: Langzeitaufenthalt in der MonteurwohnungMonteurzimmer oder Hotel?
Welche Belege brauchen Sie für die Unterkunft?
Für die Erstattung der tatsächlichen Übernachtungskosten und für den Werbungskostenabzug braucht es einen Nachweis. In der Praxis ist das eine Rechnung oder ein Beleg der Unterkunft. Welche Angaben Ihre Buchhaltung oder Ihr Steuerberater darauf erwartet, sollten Sie vorher intern klären.
Klären Sie die gewünschten Angaben bei der Anfrage, damit die Unterlagen zu Ihrer Abrechnung passen. Typische Punkte, die Firmen und Monteure ansprechen:
- Rechnungsempfänger: Firma oder Mitarbeiter – je nachdem, wer bezahlt und erstattet.
- Name und Anschrift der Unterkunft sowie Rechnungsdatum.
- Übernachtungszeitraum mit An- und Abreisedatum.
- Namen der übernachtenden Personen, wenn mehrere Mitarbeiter abgerechnet werden.
- Aufteilung, falls sich mehrere Personen eine Wohnung teilen und einzeln abrechnen.
- Getrennter Ausweis von Nebenleistungen, falls solche gebucht werden.
- Eine Bestell- oder Projektnummer, wenn Ihre Buchhaltung das zur Zuordnung braucht.
Hinweis: keine Steuerberatung
Dieser Ratgeber gibt einen allgemeinen Überblick über die Rechtslage in Deutschland im Jahr 2026, Stand 21. November 2026. Er ersetzt keine Steuerberatung und keine Lohnsteuer-Auskunft. Ob und in welcher Höhe Kosten absetzbar oder steuerfrei erstattungsfähig sind, hängt vom Einzelfall ab – etwa von der ersten Tätigkeitsstätte laut Arbeitsvertrag, von Tarifverträgen, von betrieblichen Reisekostenrichtlinien und von der tatsächlichen Einsatzdauer.
Für verbindliche Auskünfte wenden Sie sich bitte an einen Steuerberater, einen Lohnsteuerhilfeverein oder an Ihr Finanzamt. Elephant Monteurzimmer vermietet Unterkünfte und erteilt keine steuerliche Beratung.
Häufige Fragen
Wie hoch ist die Verpflegungspauschale 2026 im Inland?
Im Inland gelten 2026 unverändert 14 € für An- und Abreisetage sowie für eintägige Abwesenheiten von mehr als 8 Stunden und 28 € für jeden Kalendertag mit 24 Stunden Abwesenheit von Wohnung und erster Tätigkeitsstätte.
Darf der Arbeitgeber 20 € pro Übernachtung steuerfrei zahlen?
Ja. Nach R 9.7 Abs. 3 LStR darf der Arbeitgeber für jede Übernachtung im Inland ohne Einzelnachweis 20 € steuerfrei erstatten. Das gilt nicht, wenn er die Unterkunft unentgeltlich oder teilweise unentgeltlich stellt oder wenn im Fahrzeug übernachtet wird.
Können Monteure die 20-Euro-Pauschale in der Steuererklärung ansetzen?
Nein. Die 20-Euro-Pauschale gilt nur für die Erstattung durch den Arbeitgeber. Für den Werbungskostenabzug zählen ausschließlich die tatsächlichen, belegten Übernachtungskosten, soweit der Arbeitgeber sie nicht erstattet hat.
Wie stark wird die Pauschale bei gestelltem Frühstück gekürzt?
Für ein vom Arbeitgeber gestelltes Frühstück wird die Verpflegungspauschale um 20 Prozent der 24-Stunden-Pauschale gekürzt, also um 5,60 €. Für ein Mittag- oder Abendessen beträgt die Kürzung jeweils 40 Prozent, also 11,20 €.
Was bedeutet die 3-Monats-Frist beim Verpflegungsmehraufwand?
Verpflegungspauschalen gibt es an derselben Tätigkeitsstätte nur in den ersten drei Monaten. Danach entfallen sie für diesen Einsatzort. Wird die Tätigkeit dort mindestens vier Wochen unterbrochen, beginnt die Dreimonatsfrist neu. Übernachtungskosten sind davon nicht betroffen.
Gibt es eine Obergrenze für Übernachtungskosten bei langen Einsätzen?
Ja. Nach 48 Monaten an derselben Tätigkeitsstätte, die nicht erste Tätigkeitsstätte ist, sind Unterkunftskosten nur noch bis 1.000 € im Monat ansetzbar. Bei doppelter Haushaltsführung im Inland gilt diese Höchstgrenze von 1.000 € im Monat von Beginn an.
Welche Unterlagen sollte ich für die Unterkunft anfordern?
In der Regel eine Rechnung oder einen Beleg mit Unterkunft, Zeitraum, Rechnungsempfänger und übernachtenden Personen. Welche Angaben Ihre Buchhaltung genau braucht, klären Sie am besten intern und nennen sie bei der Anfrage, damit die Unterlagen passen.
Ist dieser Ratgeber eine Steuerberatung?
Nein. Der Ratgeber fasst die allgemeine Rechtslage 2026 zusammen und ersetzt keine Beratung im Einzelfall. Für verbindliche Auskünfte wenden Sie sich an einen Steuerberater, einen Lohnsteuerhilfeverein oder Ihr Finanzamt.
Quellen und weiterführende Informationen
Unterkunft für Ihren Einsatz gesucht?
Vergleichen Sie unsere Monteurwohnungen oder fragen Sie direkt an.